Domain luftschiffreise.de kaufen?
Wir ziehen mit dem Projekt
luftschiffreise.de um.
Sind Sie am Kauf der Domain
luftschiffreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain luftschiffreise.de kaufen?
Wie beeinflussen Abschreibungen die finanzielle Bilanz eines Unternehmens? Welche Auswirkungen haben sie auf die steuerliche Belastung?
Abschreibungen reduzieren den Wert der Vermögenswerte in der Bilanz eines Unternehmens im Laufe der Zeit. Dadurch sinkt der Gewinn und das Eigenkapital des Unternehmens. Die steuerliche Belastung wird durch Abschreibungen verringert, da sie als Betriebsausgaben steuermindernd wirken. **
Wie wirkt sich die Veräußerung von Vermögensgegenständen auf die Bilanz eines Unternehmens aus? Gibt es dabei steuerliche Aspekte zu beachten?
Die Veräußerung von Vermögensgegenständen führt zu einer Verringerung der Bilanzsumme und des Eigenkapitals. Dadurch kann sich die Liquidität des Unternehmens verbessern. Steuerliche Aspekte wie z.B. die Besteuerung von Gewinnen aus dem Verkauf von Vermögensgegenständen sind zu beachten. **

Ähnliche Suchbegriffe für Steuerliche Bilanz
Top-Angebote
Produkte zum Begriff Steuerliche Bilanz:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanz der Zeitenwende, Fachbücher von Paul KevenhörsterDie Politikwissenschaft steht vor der Aufgabe, eine überzeugende Antwort auf die mit der "Zeitenwende" verbundene Sinnkrise in Politik und Gesellschaft zu finden. Beobachter stellen eine tiefe Verunsicherung der Wählerschaft fest und fragen nach den Perspektiven einer politischen Neuorientierung. Die neue Studie stellt sich dieser Herausforderung: Sie benennt die neuen Aufgaben am Ende einer bleiernen Ära in der Wirtschafts- und Sozialpolitik. In der Staats- und Verfassungspolitik folgt sie dem Vermächtnis der wehrhaften Demokratie durch eine Auseinandersetzung mit den unterschiedlichen Formen des rechten und linken Autoritarismus und fordert einen politischen Kurswechsel zwischen behäbiger Selbstbehauptung und politischem Neubeginn. Ihre politische Antwort auf diese Herausforderung ist der dornige Weg einer zukunftsfähigen Politik unter starker Führung aus der politischen Mitte.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **
-
Wie wirkt sich die Veräußerung von Eigenkapital auf die Bilanz eines Unternehmens aus? Gibt es steuerliche Auswirkungen bei der Veräußerung von Immobilien?
Die Veräußerung von Eigenkapital führt zu einer Verringerung des Eigenkapitals in der Bilanz des Unternehmens. Dadurch kann sich die Eigenkapitalquote und die finanzielle Stabilität des Unternehmens verändern. Bei der Veräußerung von Immobilien können steuerliche Auswirkungen in Form von Gewinnen oder Verlusten aus der Veräußerung entstehen, die steuerpflichtig sein können. **
-
Wie wirkt sich die Vorsteuer auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die Liquidität und die steuerliche Belastung?
Die Vorsteuer wirkt sich positiv auf die Bilanz eines Unternehmens aus, da sie als Aktivposten verbucht wird und somit das Eigenkapital erhöht. Dies kann die Bonität des Unternehmens verbessern. Gleichzeitig führt die Vorsteuer zu einer Verbesserung der Liquidität, da sie als Guthaben beim Finanzamt geltend gemacht werden kann. Durch die Verrechnung der Vorsteuer mit der Umsatzsteuer reduziert sich die steuerliche Belastung des Unternehmens, was zu einer verbesserten Gewinnsituation führen kann. **
-
Haben soll Bilanz?
Was genau meinst du mit "Bilanz haben"? Meinst du die finanzielle Bilanz eines Unternehmens, die Auswertung von Gewinnen und Verlusten? Oder meinst du eine persönliche Bilanz, um zu überprüfen, wie es einem geht und was man erreicht hat? Es ist wichtig, regelmäßig Bilanz zu ziehen, um zu sehen, wo man steht und ob man auf dem richtigen Weg ist. Eine Bilanz kann helfen, Ziele zu setzen und zu überprüfen, ob man sie erreicht hat. Hast du schon einmal eine Bilanz gezogen, und wenn ja, wie hat sie dir geholfen? **


Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Steuerliche Bilanz:
-
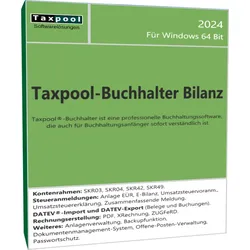
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanz der Zeitenwende, Fachbücher von Paul KevenhörsterDie Politikwissenschaft steht vor der Aufgabe, eine überzeugende Antwort auf die mit der "Zeitenwende" verbundene Sinnkrise in Politik und Gesellschaft zu finden. Beobachter stellen eine tiefe Verunsicherung der Wählerschaft fest und fragen nach den Perspektiven einer politischen Neuorientierung. Die neue Studie stellt sich dieser Herausforderung: Sie benennt die neuen Aufgaben am Ende einer bleiernen Ära in der Wirtschafts- und Sozialpolitik. In der Staats- und Verfassungspolitik folgt sie dem Vermächtnis der wehrhaften Demokratie durch eine Auseinandersetzung mit den unterschiedlichen Formen des rechten und linken Autoritarismus und fordert einen politischen Kurswechsel zwischen behäbiger Selbstbehauptung und politischem Neubeginn. Ihre politische Antwort auf diese Herausforderung ist der dornige Weg einer zukunftsfähigen Politik unter starker Führung aus der politischen Mitte.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Abschreibungen die finanzielle Bilanz eines Unternehmens? Welche Auswirkungen haben sie auf die steuerliche Belastung?
Abschreibungen reduzieren den Wert der Vermögenswerte in der Bilanz eines Unternehmens im Laufe der Zeit. Dadurch sinkt der Gewinn und das Eigenkapital des Unternehmens. Die steuerliche Belastung wird durch Abschreibungen verringert, da sie als Betriebsausgaben steuermindernd wirken. **
-
Wie wirkt sich die Veräußerung von Vermögensgegenständen auf die Bilanz eines Unternehmens aus? Gibt es dabei steuerliche Aspekte zu beachten?
Die Veräußerung von Vermögensgegenständen führt zu einer Verringerung der Bilanzsumme und des Eigenkapitals. Dadurch kann sich die Liquidität des Unternehmens verbessern. Steuerliche Aspekte wie z.B. die Besteuerung von Gewinnen aus dem Verkauf von Vermögensgegenständen sind zu beachten. **
-
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **
-
Wie wirkt sich die Veräußerung von Eigenkapital auf die Bilanz eines Unternehmens aus? Gibt es steuerliche Auswirkungen bei der Veräußerung von Immobilien?
Die Veräußerung von Eigenkapital führt zu einer Verringerung des Eigenkapitals in der Bilanz des Unternehmens. Dadurch kann sich die Eigenkapitalquote und die finanzielle Stabilität des Unternehmens verändern. Bei der Veräußerung von Immobilien können steuerliche Auswirkungen in Form von Gewinnen oder Verlusten aus der Veräußerung entstehen, die steuerpflichtig sein können. **
Ähnliche Suchbegriffe für Steuerliche Bilanz
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!32,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Vorsteuer auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die Liquidität und die steuerliche Belastung?
Die Vorsteuer wirkt sich positiv auf die Bilanz eines Unternehmens aus, da sie als Aktivposten verbucht wird und somit das Eigenkapital erhöht. Dies kann die Bonität des Unternehmens verbessern. Gleichzeitig führt die Vorsteuer zu einer Verbesserung der Liquidität, da sie als Guthaben beim Finanzamt geltend gemacht werden kann. Durch die Verrechnung der Vorsteuer mit der Umsatzsteuer reduziert sich die steuerliche Belastung des Unternehmens, was zu einer verbesserten Gewinnsituation führen kann. **
-
Haben soll Bilanz?
Was genau meinst du mit "Bilanz haben"? Meinst du die finanzielle Bilanz eines Unternehmens, die Auswertung von Gewinnen und Verlusten? Oder meinst du eine persönliche Bilanz, um zu überprüfen, wie es einem geht und was man erreicht hat? Es ist wichtig, regelmäßig Bilanz zu ziehen, um zu sehen, wo man steht und ob man auf dem richtigen Weg ist. Eine Bilanz kann helfen, Ziele zu setzen und zu überprüfen, ob man sie erreicht hat. Hast du schon einmal eine Bilanz gezogen, und wenn ja, wie hat sie dir geholfen? **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.